Watch the video explanation below:
Introducción
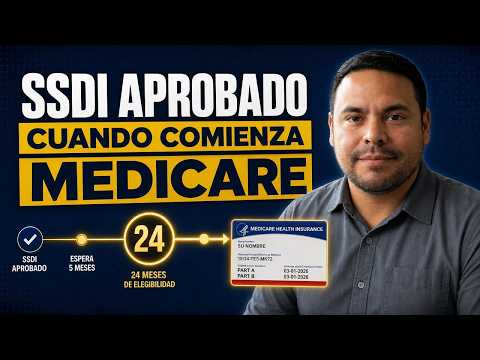
Ser aprobado para SSDI (Seguro por Discapacidad del Seguro Social) suele traer alivio financiero, pero también muchas preguntas sobre cuándo empieza la cobertura de Medicare. En el video se explica con claridad los plazos y excepciones principales para que quienes reciben SSDI sepan cuándo estarán cubiertos por Medicare.
Este artículo amplía esa explicación y ofrece ejemplos prácticos, consejos para la inscripción y qué opciones de cobertura explorar en el Valle del Río Grande —incluyendo Brownsville, Harlingen, McAllen, Weslaco y comunidades cercanas— para que tome decisiones informadas sobre su salud y finanzas.
¿Cómo funciona la relación entre SSDI y Medicare?
En términos generales, si usted es aprobado para SSDI, la regla estándar es que Medicare empieza después de haber recibido 24 meses de pagos por discapacidad. Es decir, el beneficio de Medicare entra en vigor en el mes 25 desde su fecha de adjudicación de SSDI.
Durante esos 24 meses usted seguirá cubierto por cualquier seguro previo que tuviera (por ejemplo, seguro de empleador). Conocer cuándo culminan esos 24 meses le permite planear la transición y decidir si necesita inscribirse automáticamente en Medicare Part B o si conviene retrasarlo temporalmente debido a cobertura con un empleador.
Excepciones importantes que debe conocer
No todas las personas con SSDI siguen el mismo calendario. Dos excepciones importantes son la ELA (ALS) y la Insuficiencia Renal Terminal (ESRD).
Para personas con ELA (enfermedad de Lou Gehrig), Medicare comienza de inmediato cuando la persona es elegible para SSDI; no hay periodo de espera de 24 meses. En el caso de ESRD existen reglas especiales que pueden permitir la cobertura de Medicare antes del periodo estándar, dependiendo de tratamientos y elegibilidad específica.
Qué cubre Medicare cuando comienza: partes A, B, D y opciones complementarias
Cuando Medicare se activa, generalmente incluye Parte A (hospitalización) y Parte B (servicios médicos). Para la mayoría de los beneficiarios de SSDI ambas partes se activan sin que el beneficiario tenga que solicitar manualmente.
Sin embargo, Parte D (cobertura de medicamentos) y las opciones de planes complementarios requieren decisiones adicionales. Puede que convenga inscribirse en un plan de medicamentos de la Parte D al inicio para evitar penalizaciones, a menos que tenga una cobertura de medicamentos considerada “crédita” por Medicare.
Si desea entender mejor las bases de cómo funciona Medicare y qué esperar al inicio de su cobertura, revise esta guía de Medicare Basics.
Medicare Advantage y Suplementos (Medigap)
Los planes Medicare Advantage (Parte C) y los seguros suplementarios (Medigap) son alternativas para complementar la cobertura original de Medicare. Los planes Advantage combinan Partes A y B (y a menudo Parte D) en una póliza administrada por compañías privadas.
Los seguros suplementarios ayudan a cubrir copagos, deducibles y otros costos que Medicare original no paga. Si está bajo 65 y con discapacidad, las reglas para Medigap pueden variar y algunas aseguradoras en Texas ofrecen opciones limitadas, por lo que es recomendable revisar su situación con un agente local. Más información sobre Medicare Advantage Plans y Medicare Supplement Insurance.
Inscripción y decisiones prácticas: cuándo inscribirse y cuándo esperar
En la mayoría de los casos, la inscripción a Medicare para beneficiarios de SSDI es automática después de 24 meses. Sin embargo, la Parte B conlleva una prima mensual, por lo que algunas personas optan por retrasarla si mantienen cobertura de empleador activo.
Antes de retrasar la Parte B, confirme que la cobertura que posee es “crédible” frente a Medicare. Si más adelante decide inscribirse y no tiene cobertura creíble, puede enfrentar una penalización en la prima de la Parte B o la Parte D.
Pasos recomendados al acercarse al mes 25
- Verifique la fecha exacta de su adjudicación de SSDI con la Administración del Seguro Social para saber el mes 25 con precisión.
- Confirme si su actual seguro de empleador o cónyuge es cobertura creíble ante Medicare.
- Considere la inscripción a un plan de Part D al inicio para evitar multas por inscripción tardía, o documente que tiene cobertura de medicamentos creíble.
- Consulte opciones de Medicare Advantage o Medigap con un agente para ver costos y redes médicas en el Valle del Río Grande.
Ejemplos prácticos para entender la fecha de inicio
Ejemplo 1: Si su fecha de adjudicación de SSDI es el 1 de marzo de 2024, usted contarás marzo de 2024 como el mes 1. Tras 24 meses completos, su Medicare comenzará el 1 de marzo de 2026 (mes 25). Esto significa que planificar con antelación para la Parte B y Parte D es clave en los meses previos.
Ejemplo 2: Si usted tiene ELA y comienza a recibir SSDI en abril de 2024, su Medicare entrará en vigor inmediatamente sin esperar 24 meses. En este caso debería revisar desde el primer mes la cobertura de medicamentos y opciones de especialistas.
Impacto en finanzas y planificación de retiro
La llegada de Medicare puede reducir gastos médicos personales porque Parte A suele ser premium gratuita si tiene suficientes créditos laborales, pero la Parte B y opciones complementarias tendrán primas mensuales. Esto debe incluirse en su presupuesto y planificación de retiro.
Si además está planeando otros productos financieros como anuidades, seguros de vida final o seguros complementarios, coordinar estos gastos con su nueva realidad de cobertura médica le ayudará a mantener liquidez y protección.
Para comparar opciones locales de planes y ver cómo afectan su presupuesto, visite las ofertas específicas para Texas en Medicare Plans in Texas y revise la página sobre Prescription Drug Plans si necesita cobertura de medicamentos.
Opciones locales y apoyo en el Valle del Río Grande
Los beneficiarios en Brownsville, Harlingen, McAllen, Weslaco y otras ciudades del Valle del Río Grande tienen acceso a agentes y oficinas que conocen las redes médicas y proveedores locales. Un asesor con experiencia local puede ayudarle a elegir entre Medicare original, Advantage o un plan suplementario que funcione con sus proveedores.
Si vive en McAllen u otra ciudad del área, puede revisar las ofertas específicas para su localidad con información detallada en la página de Medicare Plans in McAllen, TX. Además, si necesita ayuda paso a paso, vea cómo solicitar Medicare en esta guía de How to Apply for Medicare.
Preguntas frecuentes
¿Cuándo exactamente comienza mi Medicare si me aprobaron para SSDI?
Por regla general, Medicare comienza en el mes 25 tras su adjudicación de SSDI, es decir, después de recibir 24 meses de pagos por discapacidad. Existen excepciones como la ELA (que tiene inicio inmediato) y reglas especiales para ESRD.
¿Necesito inscribirme en la Parte B o me inscriben automáticamente?
La mayoría de beneficiarios de SSDI son inscritos automáticamente en las Partes A y B cuando les corresponde después de 24 meses. Si posee cobertura de grupo a través de un empleador, puede haber opciones para retrasar la Parte B; consulte su caso con un asesor para evitar penalizaciones futuras.
¿Puedo obtener un plan Medigap si soy menor de 65 y tengo SSDI?
Las reglas para Medigap varían por estado y compañía aseguradora. En Texas existen opciones limitadas para menores de 65; por eso es recomendable hablar con un agente que conozca el mercado local para ver qué coberturas están disponibles.
Si tengo cobertura de medicamentos actualmente, ¿debo inscribirme en la Parte D cuando Medicare comienza?
Si su cobertura actual es considerada “crédible” por Medicare, puede retrasar la inscripción en Parte D sin penalización. Si no está seguro, obtenga documentación que pruebe la credibilidad o inscriba en un plan de Parte D al inicio para evitar penalizaciones.
¿Qué pasa si mi fecha de adjudicación de SSDI cambió por pagos retroactivos?
Los pagos retroactivos pueden complicar las fechas de inicio de Medicare. La Administración del Seguro Social determina la fecha de adjudicación y la fecha efectiva de Medicare, por lo que debe verificar con SSA y conservar comunicaciones escritas para confirmar el mes exacto en que su Medicare entra en vigor.
Conclusión
Saber cuándo comienza su cobertura de Medicare tras la aprobación de SSDI es fundamental para planificar su atención médica y sus finanzas. La regla general de 24 meses es clara, pero hay excepciones (ELA, ESRD) y decisiones estratégicas (Parte B, Parte D, Medigap, Advantage) que pueden afectar su bolsillo y acceso a proveedores.
Si vive en el Valle del Río Grande —desde Brownsville hasta McAllen y ciudades intermedias— contar con un agente local que entienda las opciones y redes puede marcar la diferencia. Revisar su fecha de adjudicación, la cobertura actual y las opciones complementarias con antelación le evitará sorpresas y penalizaciones.
Ready to Get Help with Your Medicare Options?
Antonio Espino from Espino Insurance Group is an independent Medicare and insurance broker serving the entire Rio Grande Valley — including Brownsville, Harlingen, McAllen, and surrounding South Texas communities.
📞 Call or text: 956-455-1313
🌐 Visit: antonioespinoinsurance.com